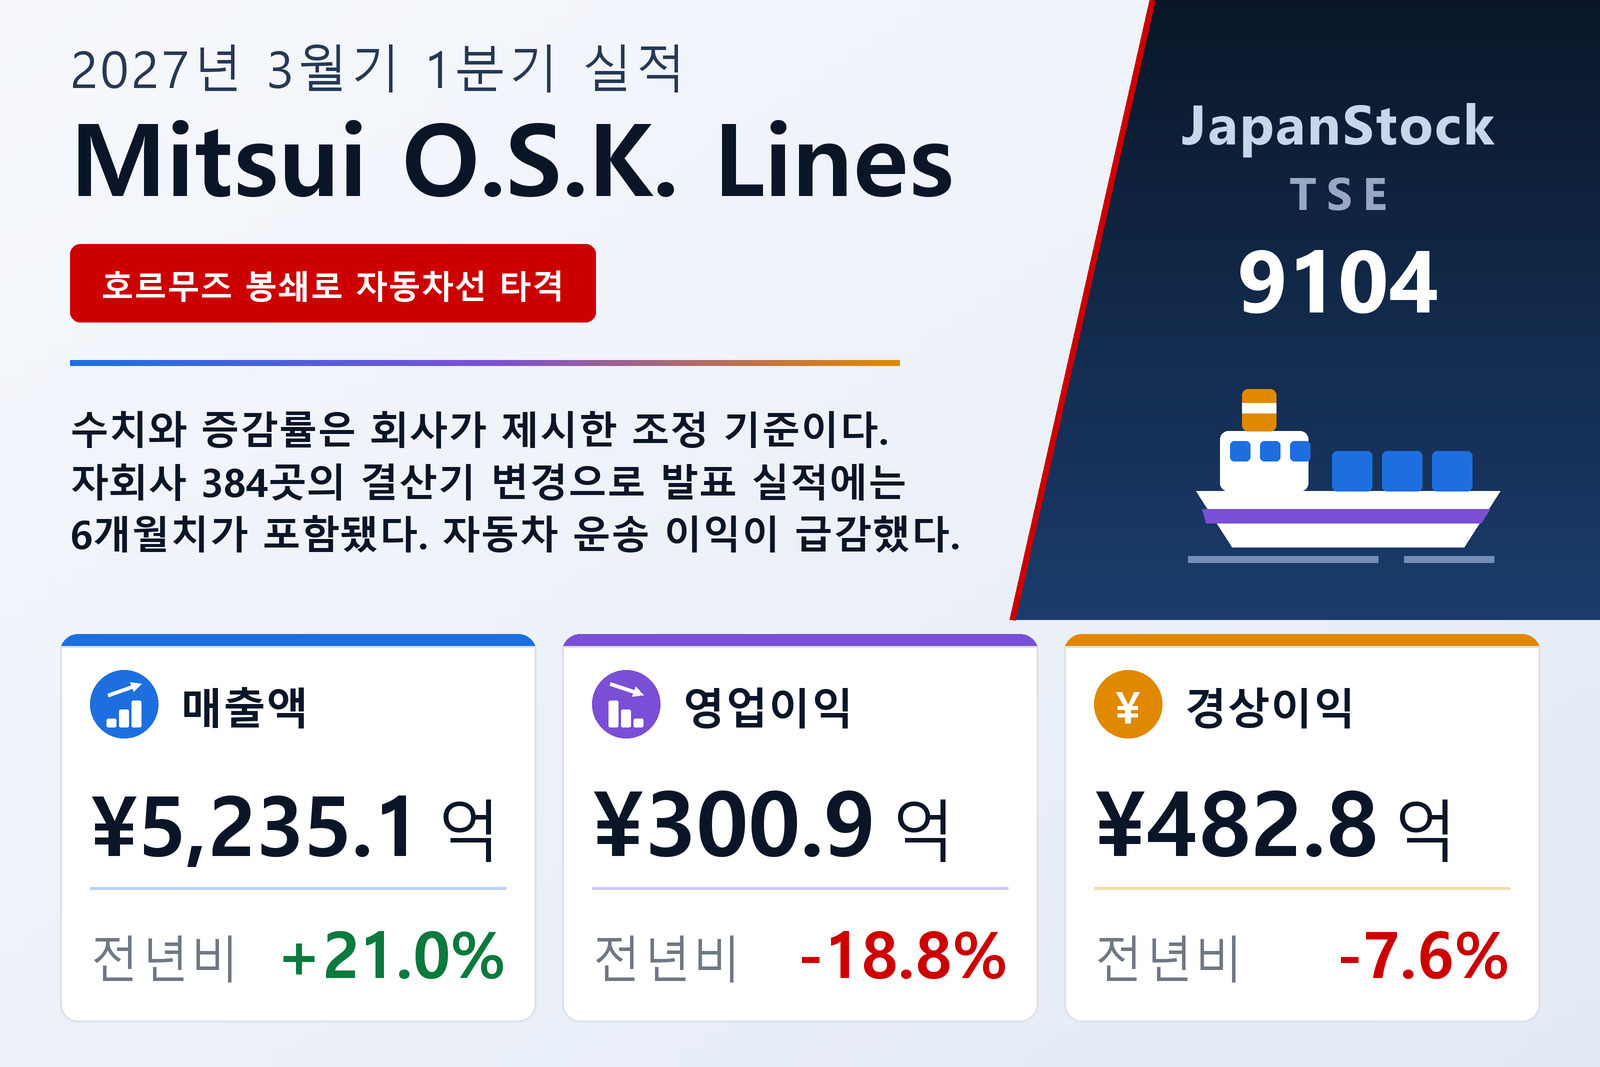
자회사 384곳의 반년치 실적…그래서 증감률이 없다
드라이벌크·에너지·케미컬 물류에서 컨테이너선·자동차 운송·부동산·페리까지 사업 부문을 둔 일본 해운 그룹 Mitsui O.S.K. Lines, Ltd.(TSE: 9104)는 2026년 8월 7일 일본 회계기준에 따른 2027년 3월기 1분기(2026년 4월 1일~6월 30일) 연결 실적을 발표했다. 매출은 7,309억 8,700만 엔(전년 동기 4,327억 400만 엔), 영업이익은 385억 1,600만 엔(370억 7,800만 엔), 경상이익은 521억 5,300만 엔(522억 3,300만 엔), 모회사 주주 귀속 순이익은 610억 5,600만 엔(528억 1,700만 엔)이었고, 주당순이익은 152.89엔에서 177.69엔이 됐다. 주식은 도쿄증권거래소에 상장돼 있다.
이 숫자 쌍은 같은 기준이 아니며, 결산단신도 이를 밝히고 있다. 이번 분기부터 그동안 12월 31일에 결산하던 연결자회사 384곳이 결산일을 3월 31일로 바꾸거나, 그룹 결산일인 3월 31일 기준 가결산으로 연결하는 방식으로 전환했다. 그 결과 이번 분기에는 이들 회사가 2026년 1월 1일부터 6월 30일까지 6개월간 연결됐고, 요약표의 모든 이익 항목에는 전년 대비 증감률 대신 줄표가 표시됐다. 결산단신은 추가된 기간(2026년 1월 1일~3월 31일)의 규모를 매출 2,074억 8,100만 엔, 영업이익 84억 2,200만 엔, 경상이익 38억 7,400만 엔, 세전이익 33억 9,500만 엔으로 밝혔다.
조정 기준으로는 매출 증가, 영업이익 감소
결산단신은 참고용으로 384개 자회사를 4~6월 3개월분만 반영한 조정 증감률도 공개했다. 이 기준으로 매출은 5,235억 600만 엔으로 21.0% 증가, 영업이익은 300억 9,300만 엔으로 18.8% 감소, 경상이익은 482억 7,800만 엔으로 7.6% 감소였다. 순이익의 조정 수치는 제시하지 않았다. 따라서 실질적인 모습은 발표 수치와 정반대다. 사업 규모는 커졌지만 영업 단계에서 버는 돈은 줄었다. 두 가지 시장 변수가 배경이다. 평균 환율은 달러당 159.14엔으로 전년보다 13.89엔 엔화 약세였고, 이는 엔화 매출을 부풀린다. 평균 선박 연료유 가격은 톤당 544달러에서 373달러 오른 917달러였으며, 결산단신은 부문별 설명에서 이 비용을 거듭 언급한다.
발표 수치로 보면 매출원가는 3,516억 500만 엔에서 6,233억 엔으로, 판매비와 일반관리비는 440억 2,000만 엔에서 691억 7,000만 엔으로 늘어 매출총이익은 810억 9,900만 엔에서 1,076억 8,600만 엔이 됐다. 발표 기준 매출총이익률은 18.7%에서 14.7%, 영업이익률은 8.6%에서 5.3%로 낮아졌지만, 둘 다 길어진 연결 기간의 영향으로 왜곡돼 있다. 감가상각비(영업권을 제외한 무형자산 상각비 포함)는 391억 6,100만 엔에서 785억 5,400만 엔으로 두 배가 됐다.
영업 단계 아래: 이자 부담 증가, 환율 반전, 자산 매각
영업외 항목은 양방향으로 크게 움직였고 대체로 서로 상쇄됐다. 이자비용은 91억 7,700만 엔에서 252억 2,700만 엔으로 세 배 가까이 늘었고, 이자수익은 43억 4,800만 엔에서 92억 6,700만 엔으로 증가했다. 환율 관련 손익은 55억 4,400만 엔 손실에서 118억 엔 이익으로 돌아섰다. 지분법 투자이익은 138억 5,200만 엔에서 139억 5,900만 엔으로 거의 변화가 없었다. 결산단신에 따르면 지분법 적용 컨테이너선 회사 OCEAN NETWORK EXPRESS는 5월부터 운임이 올랐음에도 연료비 증가의 영향이 더 커 전년 동기보다 이익이 줄었다. 경상이익은 521억 5,300만 엔으로 전년보다 8,000만 엔 적었다.
순이익을 끌어올린 것은 특별손익이었다. 특별이익은 101억 9,700만 엔에서 170억 5,800만 엔으로 늘었고, 그중 고정자산 매각이익이 134억 400만 엔(전년 6억 8,100만 엔)이었다. 어떤 자산을 팔았는지는 밝히지 않았다. 특별손실은 11억 4,000만 엔이었다. 그 결과 세전이익은 616억 6,200만 엔에서 680억 7,100만 엔으로, 법인세 등은 72억 1,000만 엔에서 67억 3,700만 엔으로 줄었으며, 비지배주주 귀속 이익도 16억 3,500만 엔에서 2억 7,800만 엔으로 감소했다. 이렇게 제자리걸음을 한 경상이익이 82억 3,900만 엔 늘어난 순이익으로 바뀌었다. 포괄이익은 760억 400만 엔 손실에서 1,444억 4,200만 엔으로 돌아섰는데, 외화환산조정(+468억 6,200만 엔), 지분법 적용 회사의 기타포괄이익 지분(+304억 2,400만 엔), 이연 헤지 손익(+86억 7,200만 엔)이 모두 플러스로 전환한 결과다.
자동차 운송이 타격을 받고, 드라이벌크는 흑자로 복귀
MOL은 부문이익을 경상이익 기준으로 측정한다. 이번 분기부터 에너지 부문에 있던 석유제품선·케미컬선·메탄올선과 자동차 운송·항만·물류 부문에 있던 탱크 터미널을 묶어 케미컬 물류 부문을 신설했고, 전년 수치도 이에 맞춰 재작성했다. 가장 큰 변화는 자동차 운송·항만·물류에서 나왔다. 부문이익은 234억 200만 엔에서 17억 4,200만 엔으로 급감했고, 매출은 1,277억 9,300만 엔에서 1,773억 9,600만 엔이었다. 결산단신은 자동차 운송에 대해 호르무즈 해협 봉쇄에 따른 페르시아만 배선 중단, 연료비 증가, 일부 항만 혼잡에 따른 배선 제약을 원인으로 들었으며, 완성차 운송 수요 자체는 견조했다고 설명했다. 물류 사업의 항공·해상 화물 취급량도 전년을 밑돌았다. 결산기 변경은 이 부문의 이익을 13억 9,300만 엔 줄였으므로 감소의 원인이 아니다.
에너지 부문이익은 220억 2,600만 엔에서 150억 6,200만 엔으로 줄었고, 매출은 613억 6,300만 엔에서 1,152억 7,800만 엔이었다. 중동산 화물 차질로 운항 거리가 늘면서 원유선과 LPG선 시황은 전년을 웃돌았고 FPSO 사업도 이익이 늘었다. 그러나 LNG·에탄선 사업은 전년 동기에 발생한 리파이낸싱 관련 일회성 이익이 사라졌고, 가스 인프라 사업은 일부 계약 종료로 이익이 줄었다. 드라이벌크는 반대로 움직여 부문이익이 34억 4,800만 엔 손실에서 107억 2,200만 엔 이익으로 돌아섰고, 매출은 1,071억 5,600만 엔에서 1,771억 7,400만 엔이었다. 4월 말부터 케이프사이즈와 중소형 벌커 시황이 올랐고, Gearbulk의 오픈해치선 사업도 수익성이 개선됐다.
케미컬 물류는 부문이익이 70억 8,600만 엔에서 84억 8,200만 엔, 매출이 651억 5,900만 엔에서 1,648억 800만 엔이었지만, 이 가운데 매출 736억 9,800만 엔과 이익 27억 1,700만 엔은 길어진 연결 기간에서 나왔다. 모든 부문 중 가장 큰 영향이며, 이를 빼면 부문이익은 약 57억 6,500만 엔이었다. 컨테이너선은 73억 7,200만 엔에서 52억 6,400만 엔으로 줄었다. 부동산은 지난해 취득한 영국 건물의 기여로 18억 8,400만 엔에서 46억 9,300만 엔으로 늘었으며, 이 중 15억 4,400만 엔은 결산기 변경 효과였다. 페리·내항 RORO선·크루즈는 악천후에 따른 운항 편수 감소, 화물 부진, 연료비 증가, 크루즈선 MITSUI OCEAN FUJI의 수요 확보 지연으로 손실이 12억 6,400만 엔에서 27억 6,700만 엔으로 커졌다. 관련 사업은 예선 작업을 꾸준히 확보해 5억 6,100만 엔에서 12억 100만 엔으로 이익이 늘었다.
선박과 장기차입금이 재무상태표를 키웠다
총자산은 2026년 3월 31일의 5조 9,622억 4,500만 엔에서 4.0% 늘어난 6조 2,024억 2,000만 엔이 됐다. 주로 선박이 1조 3,535억 9,800만 엔에서 1조 4,329억 7,600만 엔으로 늘어난 영향이다. 부채는 3조 331억 7,200만 엔에서 3조 1,664억 6,000만 엔으로 증가했는데, 장기차입금이 1조 7,243억 2,100만 엔에서 1조 8,395억 1,400만 엔으로 늘어난 것이 주요인이며, 리스 부채도 1,616억 9,000만 엔에서 2,002억 4,800만 엔으로 증가했다. 순자산은 주로 외화환산조정 증가로 3.6% 늘어난 3조 359억 6,000만 엔이 됐고, 자기자본비율은 48.2%에서 48.0%로 소폭 낮아졌다. 회사는 분기 현금흐름표를 작성하지 않았다.
8월 3일 상향한 전망은 유지
MOL은 이번 실적 발표와 함께 전망을 바꾸지 않았지만, 이미 2026년 8월 3일 별도 공시로 전망을 상향한 바 있다. 현재 2027년 3월기 전망은 매출 2조 2,300억 엔(+22.2%), 영업이익 1,350억 엔(+6.3%), 경상이익 2,250억 엔(+28.0%), 모회사 주주 귀속 순이익 2,400억 엔(+12.5%), 주당순이익 698.27엔이다. 4월 30일 당초 목표는 각각 2조 400억 엔, 1,050억 엔, 1,450억 엔, 1,700억 엔이었다. 상반기 전망은 매출 1조 2,350억 엔, 경상이익 1,260억 엔, 순이익 1,370억 엔으로, 1분기 521억 5,300만 엔에 이어 2분기에만 약 738억 4,700만 엔의 경상이익을 내야 한다는 계산이 나온다. 전망의 전제는 달러당 156.55엔이며, 부문별 전망은 페르시아만이 2026년 10월께부터 항로가 제한된 상태로 양방향 통항이 가능해지고 2027년 1월께 분쟁 이전 상태로 회복하는 한편, 홍해는 연중 통항이 불가능하다고 가정했다.
배당 전망은 연간 주당 205.00엔(중간 100.00엔, 기말 105.00엔)으로 변동이 없다. 2026년 3월기 배당은 200.00엔(중간 85.00엔, 기말 115.00엔)이었다. 이는 전망 주당순이익 698.27엔의 약 29%에 해당한다.
| 지표 | 2027년 3월기 1Q | 2026년 3월기 1Q | 증감 |
|---|---|---|---|
| 매출 (백만 엔) | 730,987 | 432,704 | 산출 불가 |
| 매출(조정 기준) (백만 엔) | 523,506 | 432,704 | +21.0% |
| 매출총이익 (백만 엔) | 107,686 | 81,099 | 산출 불가 |
| 판매비 및 일반관리비 (백만 엔) | 69,170 | 44,020 | 산출 불가 |
| 영업이익 (백만 엔) | 38,516 | 37,078 | 산출 불가 |
| 영업이익(조정 기준) (백만 엔) | 30,093 | 37,078 | −18.8% |
| 지분법 투자이익 (백만 엔) | 13,959 | 13,852 | 산출 불가 |
| 이자비용 (백만 엔) | 25,227 | 9,177 | 산출 불가 |
| 경상이익 (백만 엔) | 52,153 | 52,233 | 산출 불가 |
| 경상이익(조정 기준) (백만 엔) | 48,278 | 52,233 | −7.6% |
| 고정자산 매각이익 (백만 엔) | 13,404 | 681 | 산출 불가 |
| 세전이익 (백만 엔) | 68,071 | 61,662 | 산출 불가 |
| 지배주주 귀속 순이익 (백만 엔) | 61,056 | 52,817 | 산출 불가 |
| 주당순이익 (엔) | 177.69 | 152.89 | 산출 불가 |
| 총포괄이익 (백만 엔) | 144,442 | −76,004 | 산출 불가 |
| 드라이벌크 — 매출 (백만 엔) | 177,174 | 107,156 | 산출 불가 |
| 드라이벌크 — 부문이익 (백만 엔) | 10,722 | −3,448 | 적자에서 흑자로 |
| 에너지 — 매출 (백만 엔) | 115,278 | 61,363 | 산출 불가 |
| 에너지 — 부문이익 (백만 엔) | 15,062 | 22,026 | 산출 불가 |
| 케미컬 물류 — 매출 (백만 엔) | 164,808 | 65,159 | 산출 불가 |
| 케미컬 물류 — 부문이익 (백만 엔) | 8,482 | 7,086 | 산출 불가 |
| 컨테이너선 — 매출 (백만 엔) | 31,117 | 22,256 | 산출 불가 |
| 컨테이너선 — 부문이익 (백만 엔) | 5,264 | 7,372 | 산출 불가 |
| 자동차 운송·항만·물류 — 매출 (백만 엔) | 177,396 | 127,793 | 산출 불가 |
| 자동차 운송·항만·물류 — 부문이익 (백만 엔) | 1,742 | 23,402 | 산출 불가 |
| 부동산 — 매출 (백만 엔) | 16,713 | 10,880 | 산출 불가 |
| 부동산 — 부문이익 (백만 엔) | 4,693 | 1,884 | 산출 불가 |
| 페리·내항 RORO선·크루즈 — 매출 (백만 엔) | 19,659 | 18,271 | 산출 불가 |
| 페리·내항 RORO선·크루즈 — 부문이익 (백만 엔) | −2,767 | −1,264 | 적자 확대 |
| 관련 사업 — 매출 (백만 엔) | 17,104 | 13,742 | 산출 불가 |
| 관련 사업 — 부문이익 (백만 엔) | 1,201 | 561 | 산출 불가 |
| 총자산 (백만 엔) | 6,202,420 | 5,962,245 | +4.0% |
| 선박(순액) (백만 엔) | 1,432,976 | 1,353,598 | +5.9% |
| 장기차입금 (백만 엔) | 1,839,514 | 1,724,321 | +6.7% |
| 순자산 (백만 엔) | 3,035,960 | 2,929,073 | +3.6% |
| 자기자본비율 | 48.0% | 48.2% | −0.2%p |
| 2027년 3월기 가이던스 — 매출 (백만 엔) | 2,230,000 | — | +22.2% |
| 2027년 3월기 가이던스 — 영업이익 (백만 엔) | 135,000 | — | +6.3% |
| 2027년 3월기 가이던스 — 경상이익 (백만 엔) | 225,000 | — | +28.0% |
| 2027년 3월기 가이던스 — 순이익 (백만 엔) | 240,000 | — | +12.5% |
| 연간 주당 배당금 (엔) | 205.00 | 200.00 | +2.5% |
JapanStockPulse는 정보 제공만을 목적으로 하며 투자 조언을 구성하지 않습니다. 수치는 회사가 공표한 결산단신에서 인용했으며 추후 수정될 수 있습니다.