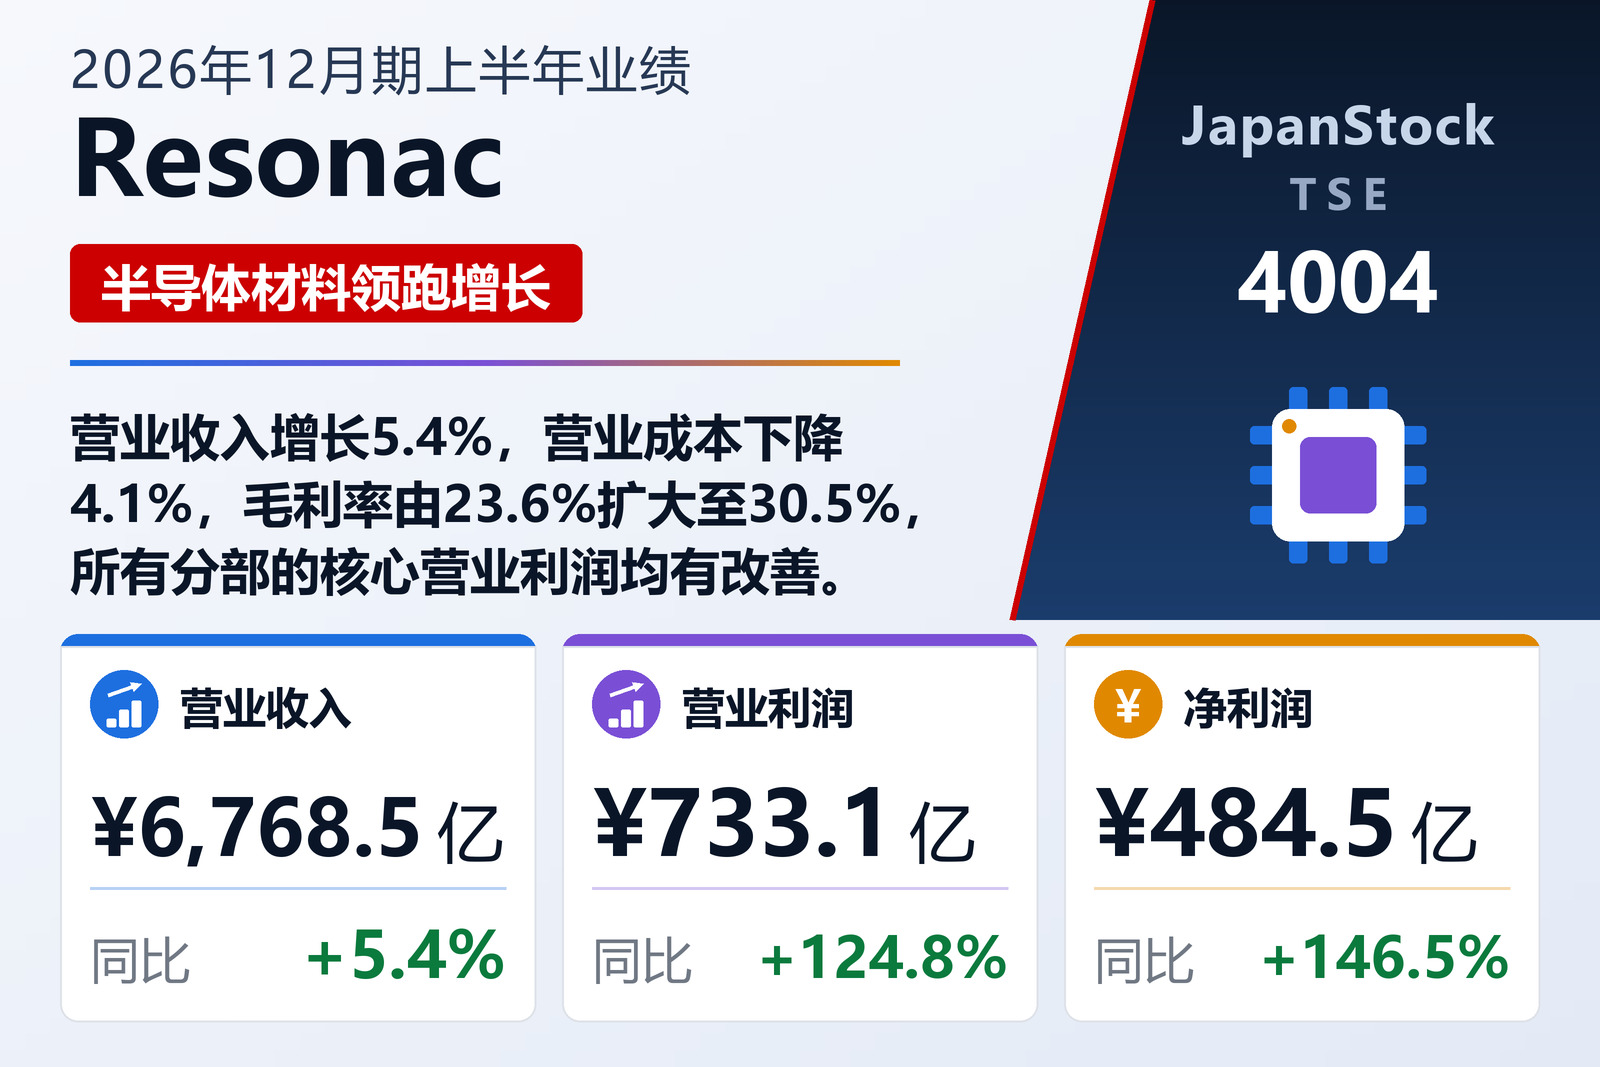
营业收入增长5.4%,营业成本下降4.1%——这个落差就是整个上半年
总部位于东京的化学集团Resonac Holdings Corporation(TSE: 4004),产品线从半导体前道与后道材料延伸至汽车部件、工业化学品、石油化工和石墨电极,于2026年8月6日按国际财务报告准则公布了2026年1月1日至6月30日六个月的合并上半年业绩。营业收入增长5.4%至6,768亿5,200万日元,核心营业利润增长156.5%至887亿5,300万日元,营业利润增长124.8%至733亿1,000万日元,归属于母公司所有者的净利润增长146.5%至484亿5,100万日元,基本每股收益由108.71日元升至267.15日元。公告载明上市交易所为东京证券交易所,未标明市场分区。
收入一行与成本一行之间的落差,几乎承载了全部业绩。营业收入增长5.4%,营业成本却由4,905亿5,300万日元下降4.1%至4,703亿5,500万日元,在接近5,000亿日元的基数上绝对额减少了201亿9,800万日元。因此毛利增长36.3%至2,064亿9,700万日元,接近收入增速的七倍,毛利率由23.6%扩大至30.5%。销售及管理费用仅增长1.3%至1,185亿6,400万日元,约为收入增速的四分之一,于是毛利率的改善几乎原封不动地落到了利润一行:核心营业利润率由5.4%升至13.1%。公告没有为营业成本的下降给出单一的集团层面理由,而是逐个分部说明上半年,原因都在分部附注里。
核心营业利润是Resonac自有口径,它与国际准则营业利润的差距扩大了
Resonac以核心营业利润作为主要盈利指标,公告将其定义为营业利润扣除非经常性因素产生的损益——具体指其他收益、其他费用,以及计入营业成本和销售及管理费用中的减值损失。分部附注把两个口径衔接起来:核心营业利润887亿5,300万日元,减去减值损失8亿2,000万日元,加上其他收益43亿9,500万日元,再减去其他费用190亿1,800万日元,得出营业利润733亿1,000万日元。一年前同样的链条由345亿9,800万日元出发,减去1亿4,200万日元,加上100亿4,900万日元,再减去118亿9,400万日元,得到326亿1,100万日元。两个口径之间的差距由19亿8,700万日元扩大至154亿4,300万日元,这也是营业利润增长124.8%而核心营业利润增长156.5%的原因。公司将非经常性损失的增加主要归因于修订退休金制度而计提的损失,并表示核心营业利润的增长已足以覆盖。
营业利润以下,一笔可转债把基本每股收益和稀释每股收益拉开了距离
财务费用由102亿8,200万日元降至76亿3,900万日元,财务收益基本持平于24亿3,000万日元,权益法投资收益由55亿8,600万日元降至46亿5,300万日元,因此税前中期利润增长139.2%至727亿5,400万日元。所得税费用由104亿9,500万日元增加一倍以上至237亿1,400万日元,对应的实际税率由34.5%略降至32.6%,但税前基数大得多。中期利润为490亿4,000万日元,增长146.2%,其中5亿8,900万日元归属于非控股权益(上年为2亿6,600万日元),余下484亿5,100万日元归属于母公司所有者。基本每股收益为267.15日元,稀释每股收益却只有240.25日元,低了十分之一;一年前两者同为108.71日元。附新股预约权的可转换公司债转换在本期为权益增加了370亿1,700万日元,发行在外股份由上年末的184,901,292股增至191,019,801股。中期综合收益由负60亿5,500万日元转为648亿3,000万日元,主要推动力是境外经营换算差额由负238亿1,200万日元转为正148亿3,000万日元。
半导体及电子材料贡献了利润增量的十分之七
上半年的胜负手是半导体及电子材料分部。对外部客户的营业收入增长29.6%至2,989亿6,200万日元,分部核心营业利润增长91.8%至814亿8,500万日元。这一个分部占集团对外收入的44.2%,却贡献了五个报告分部合计核心营业利润952亿9,700万日元中的85.5%,其389亿9,900万日元的增量相当于报告分部利润增加额555亿1,400万日元的70.3%。公告给出的原因很具体:前道材料方面存储器市况转向复苏,收入增加;后道材料主要因面向AI等先进半导体的销售数量增加而收入增长;器件解决方案方面,HD介质的数据中心需求保持稳健,SiC外延晶圆则因部分客户需求增加而收入上升。
包括收入下滑的两个分部在内,所有分部的核心营业利润都改善了
移动出行是最清楚的例子:由于汽车成型部件业务在4至6月季度完成转让,对外收入下降5.6%至846亿2,100万日元,但受部分客户需求增加带动,分部核心营业利润增长227.4%至42亿8,200万日元。创新材料两条线同增,收入增长11.3%至499亿9,900万日元,核心营业利润增长27.5%至63亿400万日元,公告仅称各产品表现虽有浓淡但整体稳健。化学品收入增长17.0%至917亿8,900万日元,核心营业亏损由81亿5,100万日元收窄至6亿1,200万日元:化学品受益于部分产品成本上涨后的价格修订,石墨业务则因石墨电极销售数量恢复而收入增加,加上结构改革效果显现,亏损随之收窄。
石油化工业务Kurasus Chemical正好与移动出行相反。受四年一度的大型定期检修影响,对外收入下降13.2%至1,300亿5,700万日元,但由于石脑油价格上涨带来的存货收发差额正面影响,核心营业利润由亏损8亿600万日元转为盈利38亿3,800万日元。公司的补充摘要资料显示,国产石脑油价格由每千升69,850日元升至92,300日元,平均汇率由1美元兑148.6日元变为158.2日元。五个报告分部之外,“其他”项目的收入由484亿8,100万日元降至214亿2,400万日元,公告未作说明;未分配的公司费用由73亿9,000万日元扩大至99亿5,600万日元。以上分部收入均为对外部客户的销售额,加上分部间销售后,五个报告分部合计为6,733亿7,600万日元。
资产负债表与现金流同时走强
资产总额由2025年12月31日的2万1,067亿2,300万日元增长5.2%至2万2,159亿9,900万日元,增加1,092亿7,600万日元,公司主要归因于现金及现金等价物和存货的增加。负债总额仅增长2.3%至1万4,109亿7,600万日元——有息负债余额由约9,695亿日元降至约9,567亿日元,应付账款则有所增加。权益总额受益于留存收益、可转债转换以及库存股处置,增长10.6%至8,050亿2,300万日元。归属于母公司所有者的权益增长12.8%至7,881亿900万日元,其占资产总额的比率由33.2%改善至35.6%。一张扩大了1,092亿7,600万日元、却只新增318亿6,600万日元负债的资产负债表,说明增长的大部分是自有资金支撑的。
经营活动现金流由346亿3,000万日元增至844亿300万日元,增加497亿7,300万日元,与中期利润的增长相呼应;折旧及摊销为457亿6,100万日元,上年为474亿7,500万日元。投资活动净流出由478亿8,600万日元扩大至569亿9,300万日元——购置固定资产的支出减少,但上年同期有出售子公司等的收入。由此,自由现金流由负132亿5,600万日元转为正274亿1,000万日元。融资活动因短期借款增加、且上年同期存在偿还公司债的支出,由净流出643亿5,900万日元转为净流入94亿7,700万日元。期末现金及现金等价物为3,270亿6,700万日元,比上年末的2,619亿7,100万日元多650亿9,600万日元。
各项利润预期全面上调,收入预期下调——但原因并不是业务转差
Resonac于同日、即2026年8月6日以单独公告修订了2026年12月期全年预期。公司现预计营业收入1.165万亿日元(+11.3%)、核心营业利润1,960亿日元(+87.7%)、营业利润1,600亿日元(+278.5%)、税前当期利润1,580亿日元(+298.2%)、当期利润1,140亿日元、归属于母公司所有者的当期利润1,125亿日元(+287.5%),基本每股收益606.32日元。与2月13日的前次预期相比,各项利润全面大幅上调:核心营业利润上调560亿日元即40.0%,营业利润上调550亿日元即52.4%,税前利润上调550亿日元即53.4%,归属于母公司所有者的利润上调355亿日元即46.1%;营业收入则由1.31万亿日元下调1,450亿日元,即11.1%。
这笔收入下调是口径变化而非判断变化,公告对此说得很明白。由于Kurasus Chemical的部分分拆预定于2026年8月下旬提交董事会审议,本次预期自期初起即将Kurasus Chemical分部作为非持续经营处理:营业收入、核心营业利润、营业利润和税前利润仅列示持续经营的金额,而当期利润与归属于母公司所有者的当期利润则为持续经营与非持续经营的合计;增减率也是按同一口径重述2025年12月期后计算的。预期中同样不包含与终止合并相关的损益。由此带来的一个后果是,刚刚公布的上半年业绩与之并不能直接比较:上半年6,768亿5,200万日元的营业收入中包含Kurasus Chemical的1,300亿5,700万日元,887亿5,300万日元的核心营业利润中包含其38亿3,800万日元。公司的分部预期显示了全年利润的来源——半导体及电子材料的核心营业利润预期约为1,950亿日元,而持续经营整体约为1,960亿日元。
分红维持不变,一场将改变集团形态的分拆
分红预期未作修订。与上年一样未派发中期股息,期末预期为每股65.00日元,全年合计65.00日元,与2025年12月期相同。公司提示,该金额不包含分拆所涉Kurasus Chemical普通股的实物分配。该交易是公告中的重大期后事项:2026年7月6日的经营会议上,Resonac决定将部分分拆的实施提交2026年8月下旬的董事会审议,方式是将其持有的Kurasus Chemical普通股的80%以上以实物分配方式分给Resonac股东。自2026年12月期第三季度起,该分部将按《国际财务报告准则第5号》分类为非持续经营;分拆实施后Resonac的持股比例将降至20%以下,Kurasus Chemical将不再是合并子公司,也不属于权益法适用对象。公告表示,该事项对合并财务报表的影响仍在详细评估中,因此本报告中集团形态最大变化的会计后果尚未量化。
| 指标 | 2026年12月期上半年 | 2025年12月期上半年 | 变动 |
|---|---|---|---|
| 营业收入(百万日元) | 676,852 | 642,054 | +5.4% |
| 毛利(百万日元) | 206,497 | 151,501 | +36.3% |
| 毛利率 | 30.5% | 23.6% | +6.9个百分点 |
| 销售及一般管理费用(百万日元) | 118,564 | 117,045 | +1.3% |
| 核心营业利润(百万日元) | 88,753 | 34,598 | +156.5% |
| 营业利润(百万日元) | 73,310 | 32,611 | +124.8% |
| 税前利润(百万日元) | 72,754 | 30,415 | +139.2% |
| 归属于母公司所有者的净利润(百万日元) | 48,451 | 19,654 | +146.5% |
| 每股收益(日元) | 267.15 | 108.71 | +145.7% |
| 半导体及电子材料——营业收入(百万日元) | 298,962 | 230,680 | +29.6% |
| 半导体及电子材料——核心营业利润(百万日元) | 81,485 | 42,486 | +91.8% |
| 移动出行——营业收入(百万日元) | 84,621 | 89,659 | −5.6% |
| 移动出行——核心营业利润(百万日元) | 4,282 | 1,308 | +227.4% |
| 创新材料——营业收入(百万日元) | 49,999 | 44,922 | +11.3% |
| 创新材料——核心营业利润(百万日元) | 6,304 | 4,946 | +27.5% |
| 化学品——营业收入(百万日元) | 91,789 | 78,428 | +17.0% |
| 化学品——核心营业利润(百万日元) | −612 | −8,151 | 亏损收窄 |
| Kurasus Chemical——营业收入(百万日元) | 130,057 | 149,884 | −13.2% |
| Kurasus Chemical——核心营业利润(百万日元) | 3,838 | −806 | 扭亏为盈 |
| 资产总额(百万日元) | 2,215,999 | 2,106,723 | +5.2% |
| 负债总额(百万日元) | 1,410,976 | 1,379,110 | +2.3% |
| 归属于母公司所有者的权益(百万日元) | 788,109 | 698,852 | +12.8% |
| 自有资本比率 | 35.6% | 33.2% | +2.4个百分点 |
| 经营活动现金流(百万日元) | 84,403 | 34,630 | +143.7% |
| 自由现金流(百万日元) | 27,410 | −13,256 | 无意义 |
| 2026年12月期预期——营业收入(百万日元) | 1,165,000 | — | +11.3% |
| 2026年12月期业绩预期——核心营业利润(百万日元) | 196,000 | — | +87.7% |
| 2026年12月期预期——营业利润(百万日元) | 160,000 | — | +278.5% |
| 2026年12月期预期——税前利润(百万日元) | 158,000 | — | +298.2% |
| 2026年12月期预期——净利润(百万日元) | 112,500 | — | +287.5% |
| 年度每股分红(日元) | 65.00 | 65.00 | 持平 |
JapanStockPulse 仅提供信息内容,不构成投资建议。数据取自公司公布的决算短信,可能会有后续修订。